Domain spt24.de kaufen?
Wir ziehen mit dem Projekt
spt24.de um.
Sind Sie am Kauf der Domain
spt24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spt24.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
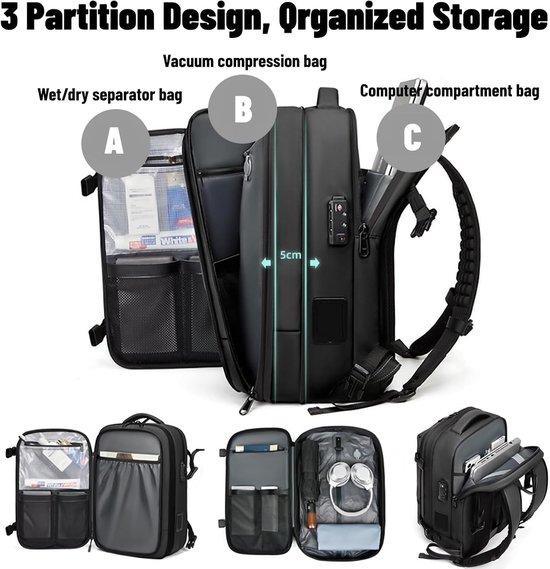
Rucksack für Reisen, 30 Liter, expandierbar, wasserdicht, diebstahlsicher, mit Vakuum-TechnologieDieser Reise-Rucksack mit Vakuumfunktion hat ein Fassungsvermögen von 30 Litern und ist erweiterbar. Er ist wasserdicht und bietet Schutz vor Diebstahl. Der Rucksack verfügt über eine integrierte Vakuumfunktion und eignet sich sowohl für Reisen als auch für den Einsatz im Geschäftsleben.439,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lüsebrink, Hans-Jürgen: Frankreich. Wirtschaft, Gesellschaft, Politik, Kultur, MentalitätenFrankreich. Wirtschaft, Gesellschaft, Politik, Kultur, Mentalitäten , Eine landeskundliche Einführung , Sonstige > Kühlung , Auflage: 5., aktualisierte und erweiterte Auflage 2024, Erscheinungsjahr: 20240423, Autoren: Lüsebrink, Hans-Jürgen, Auflage: 24005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 335, Abbildungen: VIII, 335 S. 96 Abbildungen, 76 Abbildungen in Farbe., Themenüberschrift: LITERARY CRITICISM / European / General, Keyword: Romanistik;französische Kultur;Gesellschaft Frankreichs;französische Politik;Mentalitäten in Frankreich;französische Literatur;French Literature;Romanic Literature, Fachschema: Frankreich / Landeskunde, Kultur~Erdkunde~Geografie - Geograf~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Soziologie~Literaturwissenschaft, Fachkategorie: Politik und Staat~Geographie~Literaturwissenschaft, allgemein, Imprint-Titels: J.B. Metzler, Warengruppe: HC/Geografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 18, Gewicht: 585, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burg und Festung Hohenneuffen - Neue Forschungen zu Herrschaft, Politik und KulturBurg und Festung Hohenneuffen - Neue Forschungen zu Herrschaft, Politik und Kultur , Die Festungsruine Hohenneuffen gehört zu den symbolträchtigsten Monumenten des Landes Baden-Württemberg. Sie ist die größte Ruine der Schwäbischen Alb und eine bedeutende ehemalige Landesfestung. Heute zieht sie als überregional beliebtes touristisches Ziel jährlich rund 100.000 Besucher an. Um das Jahr 1100 in strategisch günstiger Position am Albtrauf errichtet, war die Burg fast zwei Jahrhunderte lang Sitz der Herren von Neuffen. 1301 ging sie in den Besitz des Hauses Württemberg über und wurde im 16. Jahrhundert zur Landesfestung ausgebaut. Durch die Lage auf dem Bergsporn war sie nicht zu bezwingen: Im Laufe der Geschichte konnte sie nur durch freiwillige Übergabe erobert werden. Nach einer groß angelegten Erweiterung der Festungswerke im 18. Jahrhundert ließ Herzog Friedrich II. von Württemberg die Festung 1801 aufheben, da sie inzwischen wehrtechnisch und militärtaktisch keinen Nutzen mehr hatte. Die Gebäude wurden teilweise abgebrochen, und 20 Jahre später setzte bereits das touristische Interesse an der Ruine und der eindrucksvollen Naturkulisse ein. Die Beiträge aus unterschiedlichen Fachdisziplinen im vorliegenden Tagungsband spannen den Bogen von der jungsteinzeitlichen Besiedlung des Umlands bis in die heutige Zeit. Durch diese historischen Schlaglichter wird erstmals umfassend die bau- und landesgeschichtliche Bedeutung des Hohenneuffen herausgestellt und in den herrschaftlichen, politischen und kulturellen Kontext eingeordnet. Mit Beiträgen von: Susanne Baum, Jörg Bofinger, Erwin Frauenknecht, Jonas Froehlich, Roger Gehrig, Elena Hahn, Michael Hörrmann, Roland Kessinger, Michael Kienzle, Robert Kretzschmar, Christian Kübler, Stefanie Leisentritt, Marcus G. Meyer, Christian Ottersbach, Peter Rückert, Gerd Stegmaier, Stefan Uhl, Manfred Waßner, Lea Wegner, Tobias Wöhrle und Jörg Wöllper. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241213, Redaktion: Staatliche Schlösser und Gärten Baden-Württemberg und Peter Rückert, Landesarchiv Baden-Württemberg~Hahn, Elena~Keybach, Annika, Seitenzahl/Blattzahl: 304, Keyword: Festungsruine; Schwäbische Alb; Württemberg, Fachschema: Burg / Einzelne Burgen~Schwäbische Alb, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 29, Gewicht: 1734, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
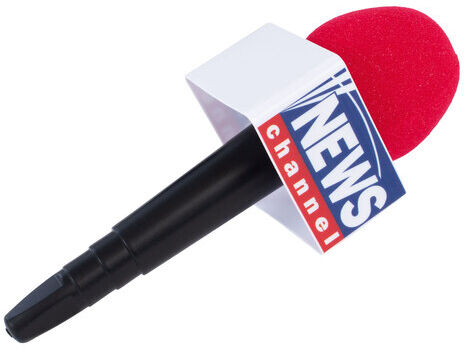
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rucksack für Reisen, 30 Liter, expandierbar, wasserdicht, diebstahlsicher, mit Vakuum-TechnologieDieser Reise-Rucksack mit Vakuumfunktion hat ein Fassungsvermögen von 30 Litern und ist erweiterbar. Er ist wasserdicht und bietet Schutz vor Diebstahl. Der Rucksack verfügt über eine integrierte Vakuumfunktion und eignet sich sowohl für Reisen als auch für den Einsatz im Geschäftsleben.439,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
-
Lüsebrink, Hans-Jürgen: Frankreich. Wirtschaft, Gesellschaft, Politik, Kultur, MentalitätenFrankreich. Wirtschaft, Gesellschaft, Politik, Kultur, Mentalitäten , Eine landeskundliche Einführung , Sonstige > Kühlung , Auflage: 5., aktualisierte und erweiterte Auflage 2024, Erscheinungsjahr: 20240423, Autoren: Lüsebrink, Hans-Jürgen, Auflage: 24005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 335, Abbildungen: VIII, 335 S. 96 Abbildungen, 76 Abbildungen in Farbe., Themenüberschrift: LITERARY CRITICISM / European / General, Keyword: Romanistik;französische Kultur;Gesellschaft Frankreichs;französische Politik;Mentalitäten in Frankreich;französische Literatur;French Literature;Romanic Literature, Fachschema: Frankreich / Landeskunde, Kultur~Erdkunde~Geografie - Geograf~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Soziologie~Literaturwissenschaft, Fachkategorie: Politik und Staat~Geographie~Literaturwissenschaft, allgemein, Imprint-Titels: J.B. Metzler, Warengruppe: HC/Geografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 18, Gewicht: 585, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burg und Festung Hohenneuffen - Neue Forschungen zu Herrschaft, Politik und KulturBurg und Festung Hohenneuffen - Neue Forschungen zu Herrschaft, Politik und Kultur , Die Festungsruine Hohenneuffen gehört zu den symbolträchtigsten Monumenten des Landes Baden-Württemberg. Sie ist die größte Ruine der Schwäbischen Alb und eine bedeutende ehemalige Landesfestung. Heute zieht sie als überregional beliebtes touristisches Ziel jährlich rund 100.000 Besucher an. Um das Jahr 1100 in strategisch günstiger Position am Albtrauf errichtet, war die Burg fast zwei Jahrhunderte lang Sitz der Herren von Neuffen. 1301 ging sie in den Besitz des Hauses Württemberg über und wurde im 16. Jahrhundert zur Landesfestung ausgebaut. Durch die Lage auf dem Bergsporn war sie nicht zu bezwingen: Im Laufe der Geschichte konnte sie nur durch freiwillige Übergabe erobert werden. Nach einer groß angelegten Erweiterung der Festungswerke im 18. Jahrhundert ließ Herzog Friedrich II. von Württemberg die Festung 1801 aufheben, da sie inzwischen wehrtechnisch und militärtaktisch keinen Nutzen mehr hatte. Die Gebäude wurden teilweise abgebrochen, und 20 Jahre später setzte bereits das touristische Interesse an der Ruine und der eindrucksvollen Naturkulisse ein. Die Beiträge aus unterschiedlichen Fachdisziplinen im vorliegenden Tagungsband spannen den Bogen von der jungsteinzeitlichen Besiedlung des Umlands bis in die heutige Zeit. Durch diese historischen Schlaglichter wird erstmals umfassend die bau- und landesgeschichtliche Bedeutung des Hohenneuffen herausgestellt und in den herrschaftlichen, politischen und kulturellen Kontext eingeordnet. Mit Beiträgen von: Susanne Baum, Jörg Bofinger, Erwin Frauenknecht, Jonas Froehlich, Roger Gehrig, Elena Hahn, Michael Hörrmann, Roland Kessinger, Michael Kienzle, Robert Kretzschmar, Christian Kübler, Stefanie Leisentritt, Marcus G. Meyer, Christian Ottersbach, Peter Rückert, Gerd Stegmaier, Stefan Uhl, Manfred Waßner, Lea Wegner, Tobias Wöhrle und Jörg Wöllper. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241213, Redaktion: Staatliche Schlösser und Gärten Baden-Württemberg und Peter Rückert, Landesarchiv Baden-Württemberg~Hahn, Elena~Keybach, Annika, Seitenzahl/Blattzahl: 304, Keyword: Festungsruine; Schwäbische Alb; Württemberg, Fachschema: Burg / Einzelne Burgen~Schwäbische Alb, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 29, Gewicht: 1734, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.